Cálculo do imposto para prestação de serviços
Quando se trata de calcular o imposto prestação de serviço simples, é fundamental entender que o valor a ser pago varia entre 6% e 33% do faturamento da empresa. Essa variação está diretamente relacionada à receita bruta acumulada nos últimos doze meses, onde se aplica a alíquota nominal correspondente à faixa em que o negócio se encaixa. O cálculo da alíquota efetiva é realizado através de uma fórmula que considera a receita bruta dos últimos doze meses, com o intuito de evitar variações bruscas entre as faixas tributárias.
Tabela Simples Nacional 2026
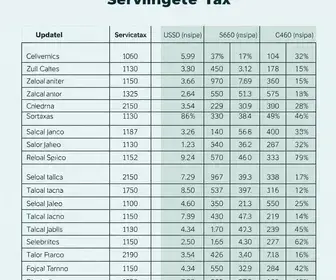
Para a maioria das empresas prestadoras de serviços de menor complexidade técnica, o regime tributário se enquadra no Anexo III do Simples Nacional. Neste anexo, as alíquotas nominais de imposto vão de 6% a 33%, conforme a receita bruta acumulada no último ano. Assim, as faixas e respectivas alíquotas são as seguintes: até R$ 180.000,00, a alíquota é de 6%; entre R$ 180.000,01 e R$ 360.000,00, 11,20%; de R$ 360.000,01 até R$ 720.000,00, 13,50%; de R$ 720.000,01 até R$ 1.800.000,00, 16%; de R$ 1.800.000,01 a R$ 3.600.000,00, 21%; e finalmente, de R$ 3.600.000,01 a R$ 4.800.000,00, 33%. É importante destacar que, na última faixa, o ICMS e o ISS não estão incluídos no Documento de Arrecadação do Simples Nacional (DAS), devendo ser pagos separadamente.
Tributação do ISS no Simples Nacional
A tributação do ISS, que é uma das partes integrantes do imposto prestação de serviço simples, tem sua alíquota limitada a 5% quando a alíquota efetiva ultrapassa 14,92537% na quinta faixa de faturamento. Caso esse limite seja superado, o excesso é redistribuído proporcionalmente entre os demais tributos federais. Vale notar que a alíquota do ISS fora do Simples varia entre 2% e 5%, dependendo da legislação municipal, mas essa comparação não se aplica diretamente à tributação simplificada do Simples Nacional.
Técnico em guia de turismo; Estudante de Jornalismo, editor e revisor.